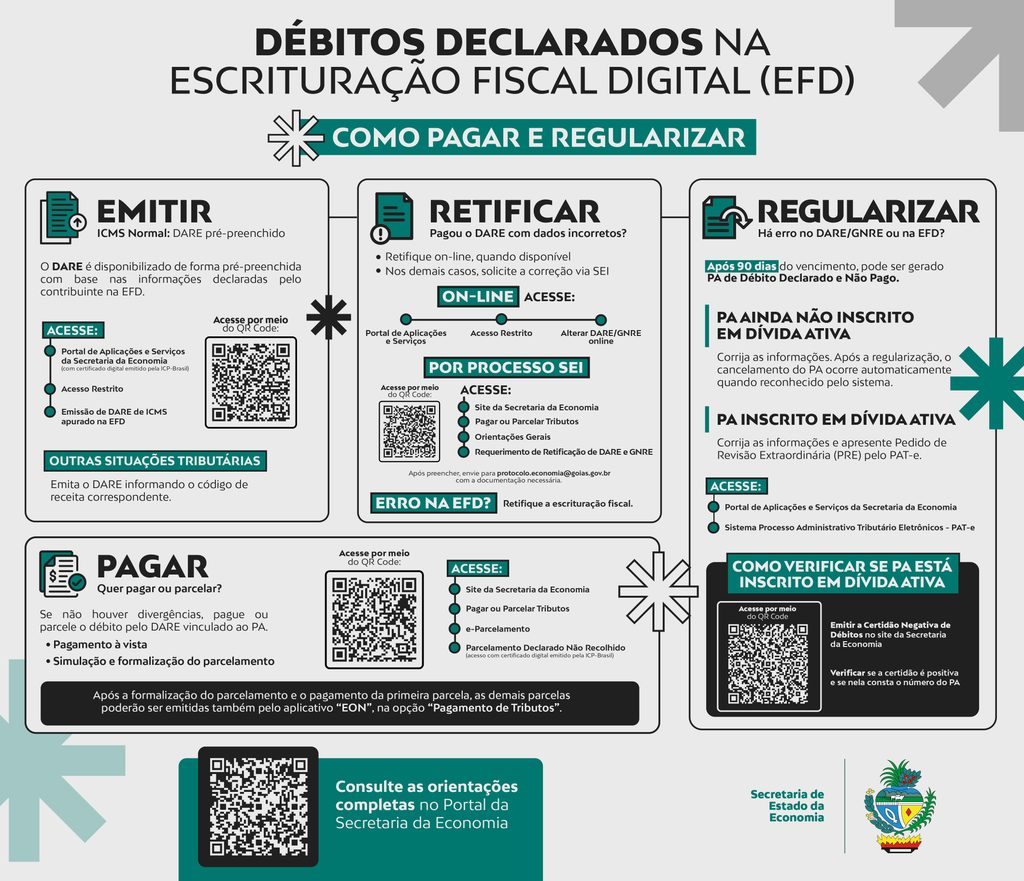
Débitos Declarados na EFD – Emissão do DARE, Pagamento e Regularização.
Nos termos do art. 157-A do CTE/GO, acrescido pela Lei nº 23.063/24, o tributo declarado pelo sujeito passivo, independentemente da lavratura de auto de infração ou de notificação de lançamento, implica confissão de dívida e constitui o crédito tributário, a exemplo do ICMS Normal e ICMS-ST apurados e declarados mensalmente.
1. Geração do DARE pré-preenchido – ICMS Normal
O débito mensal do ICMS Normal, declarado na Escrituração Fiscal Digital – EFD, deve ser pago à vista por meio de DARE pré-preenchido, disponibilizado no Portal de Aplicações e Serviços da Secretaria de Estado da Economia.
Para a emissão do documento, o contribuinte deve acessar o Portal, mediante certificado digital emitido pela ICP-Brasil, selecionando a opção “Acesso Restrito” – “Emissão de DARE de ICMS apurado na EFD”, disponível no endereço eletrônico https://portal.sefaz.go.gov.br/portalsefaz-apps/auth/login-form.
O DARE é preenchido automaticamente pelo sistema, com base nas informações declaradas pelo próprio contribuinte na EFD.
Para geração do DARE pré-preenchido, o sistema utiliza os seguintes dados:
| ICMS Normal | ||
| EFD | Registro | Campo |
| E110 – Apuração de ICMS próprio | 13 – – VL_ICMS_RECOLHER | |
| DARE | Cód. Receita | Apuração |
| 108 – ICMS Normal | 300 – mensal | |
Na hipótese de determinação de depósito judicial relativamente ao ICMS próprio declarado no período, o valor depositado em juízo deverá ser informado no registro E115 – INFORMAÇÕES ADICIONAIS DA APURAÇÃO – VALORES DECLARATÓRIOS, mediante utilização do código GO000172 – Depósito Judicial (ICMS próprio), de forma que o respectivo valor seja considerado no momento da geração do DARE pré-preenchido e, consequentemente, no Processo Administrativo de cobrança do débito declarado.
2. Preenchimento do DARE/GNRE – outras situações tributárias
Para as demais situações, ainda não está disponível o DARE pré-preenchido. Nesses casos, o contribuinte deverá emitir o documento, informando o código de receita correspondente ao tratamento tributário aplicável ao imposto.
A seguir, apresentam-se alguns exemplos e as respectivas formas de preenchimento do DARE/GNRE, de acordo com os lançamentos efetuados na EFD ou com as informações declaradas na Guia Nacional de Informações e Apuração do ICMS Substiuição Tributária – GIA-ST, conforme o caso:
2.1. ICMS Substituição Tributária pelas Operações Posteriores – Operação interna
| ICMS ST Operações Posteriores – Interna | ||
| EFD | Registro | Campo |
| E210 – Apuração do ICMS ST | 13 – Imposto a recolher ST: Valor ICMS-ST a recolher | |
| 15 – extra-apuração: valor do adicional de 2% | ||
| E220 – Códigos de ajuste, quando houver adicional de 2% | GO 150001 e GO140001 | |
| DARE | Cód. Receita | Apuração |
| 124 – ICMS Substituição pela Operação Posterior (saída) | 300 – mensal | |
| 4146 – Adicional ICMS – 2% – Fundo de Proteção Social do Estado de Goiás, quando houver adicional de 2%. | 300 – mensal | |
Adicional ICMS de 2% destinado ao Fundo de Proteção Social do Estado de Goiás: quando houver adicional de 2% a recolher, o valor correspondente deverá ser recolhido separadamente, mediante documento de arrecadação com código de receita 4146 e detalhe da receita 46 – Adicional ICMS 2% – ICMS-ST.
Na hipótese de determinação de depósito judicial relativamente ao ICMS-ST no período, o valor depositado em juízo deverá ser informado no registro E115 – INFORMAÇÕES ADICIONAIS DA APURAÇÃO – VALORES DECLARATÓRIOS, mediante utilização do código GO000173 – Depósito Judicial (ICMS-ST), de forma que o respectivo valor seja considerado no momento da geração do Processo Administrativo de cobrança do débito declarado.
2.2. ICMS Substituição Tributária pelas Operações Posteriores – Operação interestadual
Nas operações interestaduais sujeitas à substituição tributária, além das demais obrigações previstas na legislação, o contribuinte inscrito como substituto tributário deverá declarar o valor do ICMS-ST na GIA-ST, e efetuar o recolhimento por meio de GNRE, utilizando os códigos de receita correspondentes.
| ICMS ST Operações Posteriores – Interestadual | ||
| GIA – ST | Registro | Campo |
| GIA-ST | 21 – Total do ICMS-ST a Recolher * | |
| GNRE | Cód. Receita | Apuração |
| 10004-8 – ICMS SUBSTITUIÇÃO TRIBUTÁRIA POR APURAÇÃO | Mensal | |
| DARE | 4146 – Adicional ICMS – 2% – Fundo de Proteção Social do Estado de Goiás, quando houver adicional de 2%. | 300- mensal |
*Na hipótese de haver valor a informar de ICMS-ST relativo ao Fundo de Combate à Pobreza, os valores do ICMS-ST não relativo ao Fundo de Combate à Pobreza e do ICMS-ST relativo ao Fundo de Combate à Pobreza serão informados separadamente no campo 3 – Data de Vencimento, com as respectivas datas de vencimento.
Adicional ICMS de 2% destinado ao Fundo de Proteção Social do Estado de Goiás: quando houver adicional de 2% a recolher, o valor correspondente deverá ser recolhido separadamente, mediante documento de arrecadação com código de receita 4146 e detalhe da receita 46 – Adicional ICMS 2% – ICMS-ST.
2.3. Diferencial de Alíquota para consumidor final não contribuintes do ICMS – DIFAL EC 87/15
Nas operações interestaduais destinadas a consumidor final não contribuinte do ICMS localizado em Goiás, o contribuinte inscrito deverá observar as informações declaradas no Quadro EC 87/15 da GIA-ST e efetuar o recolhimento por meio de GNRE, utilizando os códigos de receita correspondentes.
| ICMS DIFAL EC 87/15 | ||
| GIA-ST – Quadro EC87/15 | Registro | Campo |
| GIA-ST – QUADRO EC87/15 | Total do ICMS devido à unidade federada de destino* | |
| GNRE | Cód. Receita | Apuração |
| 10011-0 – ICMS CONSUMIDOR FINAL NÃO CONTRIBUINTE OUTRA UF POR APURAÇÃO | Mensal |
|
| 10013-7 – ICMS FUNDO ESTADUAL DE COMBATE À POBREZA POR APURAÇÃO, quando houver adicional de 2% | Mensal |
|
*Na hipótese de haver valor a informar de ICMS relativo ao Fundo de Combate à Pobreza, os valores do ICMS não relativo ao Fundo de Combate à Pobreza e do ICMS relativo ao Fundo de Combate à Pobreza serão informados separadamente no campo Data de Vencimento, com as respectivas datas de vencimento.
Adicional ICMS de 2% destinado ao Fundo de Proteção Social do Estado de Goiás: quando houver adicional de 2% a recolher, o valor correspondente deverá ser recolhido separadamente, mediante GNRE com código de receita 10013-7 – ICMS Fundo Estadual de Combate à Pobreza por Apuração.
3. Imposto não pago no prazo
Caso o imposto não seja pago em até 90 dias após o vencimento, será gerado Processo Administrativo – PA de Débito Declarado e Não Pago, para a cobrança do crédito tributário.
O PA tem a seguinte máscara: 2xxxxxxx666xx – iniciando-se com o número 2 e contendo a sequência numérica 666 nas posições 9ª, 10ª e 11ª.
4. Retificação do DARE
Caso o imposto tenha sido pago por meio de DARE com informações incorretas, o contribuinte poderá solicitar a sua retificação.
A retificação poderá ser das seguintes formas:
4.1. Retificação on-line
A retificação on-line deve ser realizada no Portal de Aplicações e Serviços da Secretaria de Estado da Economia, na opção “Acesso Restrito” – “Alterar DARE/GNRE online”.
Por meio desta funcionalidade, somente podem ser retificados os documentos de arrecadação com condição de pagamento 4111 (pagamento espontâneo), sendo permitida a alteração dos seguintes campos:
- Código da Receita;
- Apuração;
- Referência.
Nessa modalidade, é permitida apenas uma retificação por documento.
4.2. Retificação por Processo SEI
A solicitação por Processo SEI deverá ser utilizada quando:
- a correção on-line for inviável;
- for necessária a alteração de campo do documento de arrecadação não disponível na retificação on-line, como o número da inscrição estadual;
- o documento já tiver sido retificado anteriormente e necessitar de nova correção.
Para solicitar a retificação, o contribuinte deverá preencher o “Requerimento de Retificação de DARE e GNRE”, disponível no site da Secretaria de Estado da Economia, no caminho “Pagar ou Parcelar tributos” – “Pagamento de tributos” – “Orientações Gerais”, no endereço eletrônico https://arr.economia.go.gov.br/arr-www/view/entradaContribuinte.jsf, e encaminhá-lo para o e-mail protocolo.economia@goias.gov.br, acompanhado dos documentos indicados no próprio requerimento.
5. Retificação na EFD
Quando a divergência decorrer de informações incorretas declaradas na EFD, o contribuinte deverá promover a retificação da escrituração, observadas as normas aplicáveis.
6. Regularização do PA de Débito Declarado e Não Pago
Após a retificação do DARE ou da EFD, a forma de regularização do PA dependerá de o crédito estar ou não inscrito em dívida ativa.
Para verificar se o PA está inscrito em dívida ativa, deve-se emitir no site da Secretaria de Estado da Economia a Certidão Negativa de Débitos, disponível no endereço eletrônico https://www.go.gov.br/servicos-digitais/economia/emitir-certidao-negativa-de-debitos/emitir-certidao-negativa, observando-se, na certidão, se ela é positiva e se nela consta o respectivo número do PA.
Crédito não inscrito em dívida ativa
Se o crédito não estiver inscrito em dívida ativa, após a regularização das informações, o PA de Débito Declarado e Não Pago será cancelado automaticamente, desde que estejam atendidas as condições necessárias para o reconhecimento do pagamento pelo sistema.
Não é necessário comunicar a regularização à Secretaria de Estado da Economia.
Crédito inscrito em dívida ativa
Se o crédito já estiver inscrito em dívida ativa, após realizar as correções necessárias, o contribuinte deverá apresentar Pedido de Revisão Extraordinária – PRE, nos termos do art. 43 da Lei nº 16.469, de 19 de janeiro de 2009.
O pedido deverá ser realizado on-line, no Portal de Aplicações e Serviços da Secretaria de Estado da Economia, por meio do sistema Processo Administrativo Tributário Eletrônicos – PAT-e.
Exceção: caso o contribuinte tenha protocolizado Processo SEI para solicitar a retificação do DARE e, antes da conclusão do pedido, o crédito seja inscrito em dívida ativa, não será necessária a apresentação de PRE. Nessa hipótese, após a conclusão da retificação do DARE e a realização dos ajustes pela Gerência de Arrecadação, a unidade de fiscalização de circunscrição do contribuinte solicitará o cancelamento do PA ao seu respectivo Superintendente.
7. Pagamento ou Parcelamento do PA de Débito Declarado e Não Pago
Caso tenha sido gerado o PA de Débito Declarado e Não Pago e o contribuinte verificar que não há divergências nas informações declaradas ou nos documentos de arrecadação, deverá regularizar o débito mediante pagamento do imposto devido, por meio do DARE vinculado ao PA.
Para quitar ou parcelar débito tributário decorrente de PA de Débito Declarado e Não Pago, o contribuinte deverá:
- acessar o site da Secretaria de Estado da Economia;
- selecionar, no menu principal, a opção “Pagar ou Parcelar Tributos”;
- selecionar a aba “e-Parcelamento”, disponível no endereço eletrônico https://goias.gov.br/economia/pagamento-e-parcelamento-de-tributos/.
- acessar, mediante certificado digital emitido pela ICP-Brasil, a aba “Parcelamento Declarado Não Recolhido.
O sistema permite tanto a emissão de DARE para pagamento à vista quanto a simulação e formalização do parcelamento.
Após a formalização do parcelamento e o pagamento da primeira parcela, as demais parcelas poderão ser emitidas também pelo aplicativo “EON”, na opção “Pagamento de Tributos”.